Warum Unternehmen trotz guter Kennzahlen hinter ihren Möglichkeiten bleiben.
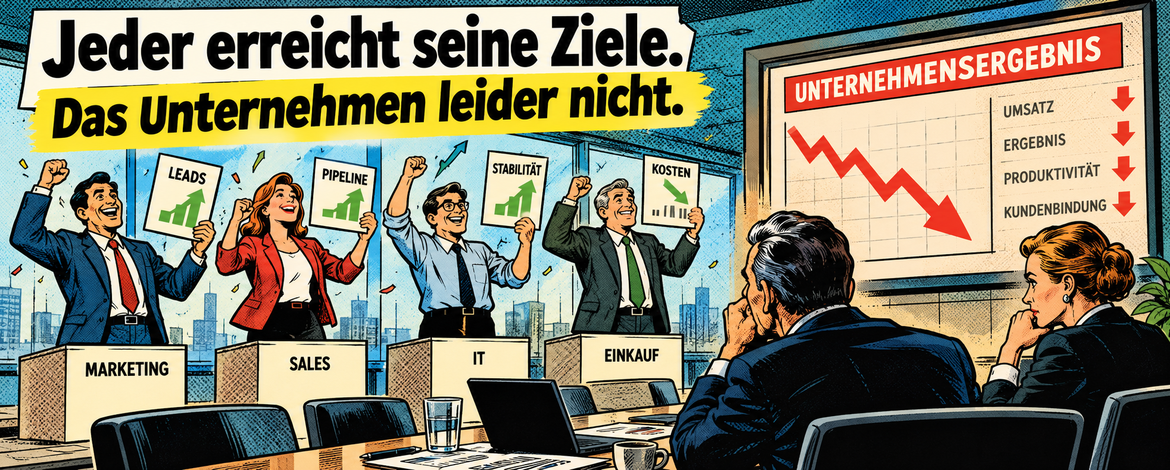
Der Monatsbericht sieht ordentlich aus. Das Marketing hat mehr Interessenten gewonnen, der Vertrieb seine Pipeline gefüllt, die IT ihre Servicevereinbarungen eingehalten und der Einkauf weitere Einsparungen erzielt. Auch die laufenden Projekte bewegen sich innerhalb der vereinbarten Budgets. Eigentlich müsste die Geschäftsführung zufrieden sein.
Doch Umsatz und Ergebnis entwickeln sich schlechter als erwartet. Die Kosten bleiben hoch, Entscheidungen dauern zu lange und von den versprochenen Produktivitätsgewinnen ist wenig zu spüren. Die Suche nach den Ursachen gestaltet sich schwierig. Schließlich hat kaum jemand gegen seine Vorgaben verstoßen. Die Zahlen stimmen, Verantwortlichkeiten sind dokumentiert und für die meisten Abweichungen gibt es nachvollziehbare Erklärungen. Trotzdem bleibt die Frage, weshalb ein Unternehmen wirtschaftlich hinter seinen Möglichkeiten zurückbleibt, obwohl seine einzelnen Bereiche erfolgreich arbeiten.
Die Antwort könnte in den Zielen selbst liegen.
Unternehmen müssen ihre Arbeit aufteilen, um handlungsfähig zu bleiben. Geschäftsstrategien werden in Bereichsziele übersetzt, Budgets zugewiesen und Verantwortlichkeiten festgelegt. Das schafft Orientierung und erleichtert die Steuerung. Mit der Zeit entwickelt allerdings jede Abteilung eigene Maßstäbe für erfolgreiche Arbeit. Was außerhalb dieser Maßstäbe geschieht, findet in den regelmäßigen Berichten oft wenig Beachtung.
Ein günstigerer Softwarevertrag kann zusätzliche manuelle Tätigkeiten verursachen, deren Kosten in anderen Abteilungen entstehen. Eine technische Standardisierung reduziert den Wartungsaufwand, erschwert aber möglicherweise die Umsetzung neuer Geschäftsideen. Eine Kampagne steigert die Zahl neuer Kontakte, während der Vertrieb zunehmend Zeit für Anfragen aufwendet, aus denen kaum profitable Geschäfte entstehen.
Jede Entscheidung lässt sich für sich genommen begründen. Ihr wirtschaftlicher Nutzen verändert sich jedoch, sobald die Folgen für das gesamte Unternehmen berücksichtigt werden.
Besonders deutlich wird das zwischen Marketing und Vertrieb. Das Marketing wird daran gemessen, ob es Nachfrage erzeugt und geeignete Interessenten gewinnt. Der Vertrieb muss daraus Aufträge entwickeln. Was beide unter einem geeigneten Interessenten verstehen, kann erheblich voneinander abweichen.
Während eine Reaktion auf eine Kampagne bereits als qualifizierter Kontakt gelten kann, sind für den Vertrieb der konkrete Bedarf, die Kaufbereitschaft und das wirtschaftliche Potenzial entscheidend. Werden diese Unterschiede nicht gemeinsam geklärt, entstehen zwei Berichte, die jeweils eine plausible Geschichte erzählen. Das Marketing hat geliefert, der Vertrieb konnte die Erwartungen trotzdem nicht erfüllen.
Die verlorene Arbeitszeit und die entgangenen Geschäfte tauchen selten als gemeinsame Kostenposition auf. Stattdessen beginnt die Diskussion darüber, welche Abteilung ihren Teil der Aufgabe nicht ausreichend erledigt hat.
Dabei liegt das eigentliche Problem häufig früher. Die Beteiligten wurden an unterschiedlichen Ergebnissen gemessen und haben ihre Arbeit entsprechend organisiert.
Ähnliches lässt sich in der Betreuung bestehender Kunden beobachten. Informationen aus Kampagnen, Verkaufsgesprächen und Servicekontakten liegen in verschiedenen Systemen. Ein Bereich kennt das Kaufinteresse, ein anderer die offenen Beschwerden und ein dritter die bisherigen Umsätze. Für die Beschäftigten ergibt sich daraus jeweils ein unvollständiges Bild.
Der Kunde erlebt dagegen ein einziges Unternehmen. Er erwartet, dass Vereinbarungen bekannt sind und seine Anliegen ohne unnötige Umwege bearbeitet werden. Wenn Informationen wiederholt abgefragt oder Angebote unterbreitet werden, die nicht zu seiner Situation passen, entstehen Reibungsverluste. Sie verursachen zusätzliche Arbeit und können langfristig die Geschäftsbeziehung beeinträchtigen.
Die naheliegende Antwort lautet häufig, Informationen zusammenzuführen und Prozesse zu automatisieren. Unternehmen investieren deshalb in neue CRM-Systeme, Datenplattformen und Anwendungen zur Kundenkommunikation. Die wirtschaftlichen Erwartungen sind beträchtlich: geringere Bearbeitungskosten, bessere Abschlussquoten und eine effizientere Betreuung.
Solche Investitionen können viel bewirken. Voraussetzung ist, dass vor ihrer Einführung geklärt wird, wie die vorhandenen Informationen künftig genutzt werden sollen und wer darüber entscheidet.
Eine gemeinsame Datenbasis hilft wenig, wenn unterschiedliche Bereiche weiterhin nach widersprüchlichen Kriterien handeln. Auch die Verantwortung für Datenqualität, Nutzungsrechte und die Pflege wichtiger Kundeninformationen entsteht nicht durch den Kauf einer Software. Sie muss zwischen den beteiligten Bereichen vereinbart und im laufenden Betrieb wahrgenommen werden.
Gerade diese Fragen werden in Technologieprojekten gerne unterschätzt. Funktionen lassen sich beschreiben, Schnittstellen testen und Liefertermine überwachen. Schwieriger wird es, wenn bestehende Zuständigkeiten verändert oder bisherige Entscheidungen infrage gestellt werden müssen.
Dann zeigt sich, wie stark sich das Verhalten einer Organisation an ihren gewachsenen Regeln orientiert.
Wer für sein Budget verantwortlich ist, wird zusätzliche Ausgaben kritisch prüfen. Wer an kurzfristigen Umsätzen gemessen wird, konzentriert sich auf aussichtsreiche Abschlüsse. Und wer die Stabilität der IT gewährleisten soll, wird neue Anforderungen auch nach ihren Risiken beurteilen. All das ist nachvollziehbar.
Die Schwierigkeiten beginnen, wenn eine wirtschaftlich sinnvolle Entscheidung für das Unternehmen einem einzelnen Bereich Nachteile bringt. Vielleicht muss das Marketing zusätzliche Daten erfassen, damit der Vertrieb weniger Zeit verliert. Vielleicht benötigt der Kundenservice mehr Befugnisse, um wiederkehrende Anliegen abschließend zu lösen. Oder die IT muss zunächst höhere Kosten tragen, damit der Betrieb insgesamt günstiger wird.
Von den Beteiligten mehr Zusammenarbeit zu verlangen, beseitigt diese Widersprüche nicht. Wer für ein Ergebnis verantwortlich sein soll, muss auch die Möglichkeit haben, darauf Einfluss zu nehmen. Andernfalls entstehen Abstimmungsrunden, in denen die Probleme ausführlich besprochen werden, ohne dass jemand eine verbindliche Entscheidung treffen kann.
Bevor eine neue Organisationsstruktur beschlossen wird, lohnt sich deshalb ein genauer Blick auf die bisherige Arbeitsweise. Welche Interessen beeinflussen die Entscheidungen? Wer trägt zusätzliche Kosten, wer profitiert von einer Verbesserung und welche Folgen hat es für die Beteiligten, wenn sie ihre eigenen Ziele zugunsten des Unternehmens zurückstellen?
Diese Fragen führen oft näher an die Ursachen als die pauschale Klage über mangelnde Veränderungsbereitschaft.
Auch der wirtschaftliche Erfolg größerer Projekte hängt davon ab, wie solche Fragen beantwortet werden. Zu Beginn steht meist ein Business Case mit konkreten Erwartungen. Neue Technologie soll Prozesse beschleunigen, Kosten reduzieren oder zusätzlichen Umsatz ermöglichen. Das Vorhaben wird genehmigt, ein Projektteam eingerichtet und die Umsetzung gestartet.
Während der Einführung richten sich Aufmerksamkeit und Berichterstattung zunehmend auf Termine, Budgets und technische Anforderungen. Das ist verständlich, denn daran lässt sich der Projektfortschritt unmittelbar beurteilen.
Ob sich die ursprünglichen wirtschaftlichen Erwartungen erfüllen, wird dagegen oft erst Monate später erkennbar. Dafür müssen Beschäftigte anders arbeiten, bisherige Tätigkeiten entfallen und Entscheidungen unter veränderten Bedingungen getroffen werden. Bleiben alte Prozesse bestehen, wächst mit dem neuen System womöglich sogar der Aufwand.
Trotzdem kann das Projekt formal als erfolgreich abgeschlossen gelten.
Für die Unternehmensführung sollte deshalb schon vor der Investition feststehen, welche Verbesserung erwartet wird und wer deren Eintritt nach der Einführung überprüft. Dazu gehören belastbare Ausgangswerte, realistische Annahmen und die Bereitschaft, nach sechs oder zwölf Monaten erneut auf die Ergebnisse zu schauen.
Wenn sich die erhofften Einsparungen nicht einstellen, reicht der Hinweis auf eine erfolgreiche Implementierung nicht aus. Dann muss untersucht werden, ob die geplanten Prozessänderungen stattgefunden haben, die technischen Voraussetzungen tatsächlich geeignet waren oder der Business Case auf Annahmen beruhte, die sich nicht bestätigt haben.
Diese Überprüfung verlangt gelegentlich unbequeme Entscheidungen. Ein ursprünglich vereinbartes Ziel muss verändert, ein Prozess neu geordnet oder eine weitere Investition gestoppt werden. Manchmal ist die beste Entscheidung, eine bisherige Tätigkeit vollständig abzuschaffen, statt sie mit zusätzlicher Technologie schneller auszuführen.
Für einen wirtschaftlich sinnvollen Umgang mit Ressourcen ist das wichtiger als eine möglichst hohe Zahl abgeschlossener Projekte.
Die eigentliche Führungsaufgabe besteht darin, solche Zusammenhänge über Abteilungsgrenzen hinweg sichtbar und entscheidbar zu machen. Gemeinsame Ziele können dabei helfen. Sie müssen allerdings zu den Verantwortlichkeiten und Befugnissen passen, die den Beteiligten tatsächlich zur Verfügung stehen.
Zugleich sollte überprüft werden, welche Kennzahlen Entscheidungen verbessern und welche lediglich den Erfolg einer einzelnen Funktion dokumentieren. Eine hohe Zahl neuer Kontakte ist beispielsweise wenig aussagekräftig, wenn ihre wirtschaftliche Entwicklung unbekannt bleibt. Einsparungen in einem Budget können fragwürdig sein, wenn sie an anderer Stelle größere Kosten verursachen.
Das bedeutet keineswegs, sämtliche Abteilungsziele abzuschaffen. Spezialisierung, klare Aufgaben und überprüfbare Leistungen bleiben notwendig. Die Unternehmensleitung muss jedoch erkennen können, wo die Optimierung einzelner Bereiche dem gemeinsamen Ergebnis entgegensteht. Und sie muss bereit sein, die daraus entstehenden Zielkonflikte zu entscheiden.
Das ist anspruchsvoller als die Einführung eines weiteren Berichts. Denn häufig sind es gerade jene Regeln, Zuständigkeiten und Erfolgskriterien, die einmal aus guten Gründen eingeführt wurden, die inzwischen eine notwendige Veränderung erschweren.
Der nächste Monatsbericht bietet dafür einen geeigneten Anlass. Die Zahlen müssen nicht falsch sein. Vielleicht zeigen sie nur zu genau, wie erfolgreich die einzelnen Abteilungen arbeiten, und zu wenig darüber, wie gut das Unternehmen als Ganzes funktioniert.
Wenn das Geschäft trotz guter Abteilungsergebnisse hinter den Erwartungen bleibt, sollten deshalb auch die Maßstäbe überprüft werden, nach denen diese Ergebnisse bewertet werden. Schließlich orientieren sich Menschen an den Erwartungen, die an sie gestellt werden. Für diese Erwartungen trägt die Unternehmensführung die Verantwortung.